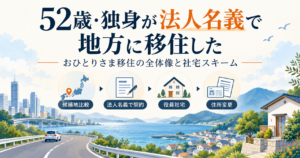
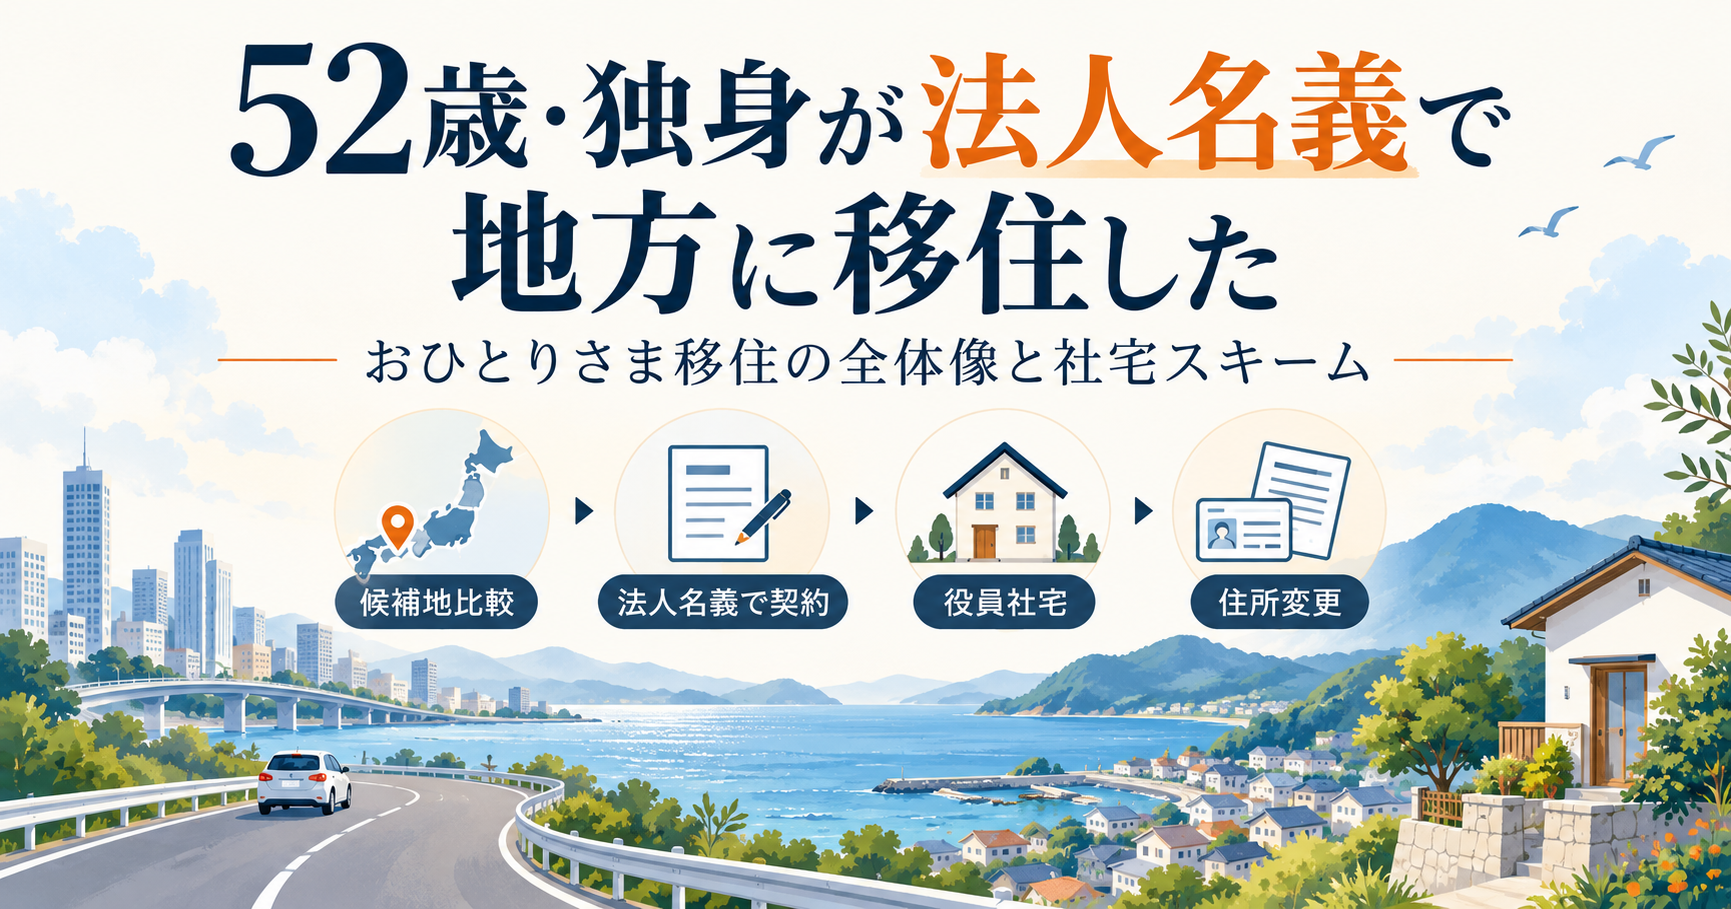
2026年9月4日、あいにくの大雨のなか、13時に仲介業者へ鍵を取りに行きました。千葉県での暮らしを畳んで、大分県の海沿いの街へ。52歳・独身・おひとりさまの引っ越しです。
住む場所を変えるというのは、想像していたよりもずっと大きな事業でした。決めるまでに5か月、決めてから鍵を受け取るまでにさらに2か月かかっています。そのあいだに、候補地を9つの物差しで比べ、内見に飛び、法人名義で契約し、家じゅうのものを捨て、雨の中で鍵を受け取りました。
私がここまで来た経緯は 51歳・独身、マイクロ法人FIREという答え に書いたとおりですが、その「答え」を実際に置く場所を決めたのが今回の移住です。
この記事は、その全体像だけをまとめたロードマップです。工程ごとの中身は重すぎるので、それぞれ別の記事に分けて書いていきます。
なぜ52歳で住む場所を変えたのか
理由は3つありました。
1つめは、締切があったこと。 賃貸の更新期限が決まっていて、そこで「更新するか、動くか」を必ず選ばされます。人生の後半戦で住む場所を決め直す作業を、期限がないままにしておくと一生先送りになる、と思いました。
2つめは、唯一の肉親である高齢の母の近くに移ること。 距離をゼロにするのではなく、何かあったときに動ける距離に置いておく、という考え方です。
3つめは、借りられるうちに借りておくこと。 賃貸の入居審査は、年齢と収入の属性で見られます。個人事業主としての売上と法人の代表という肩書きが両方ある「いま」が、収入や事業実績を最も説明しやすいタイミングだと私は考えました。ここを逃すと選択肢が細ります。
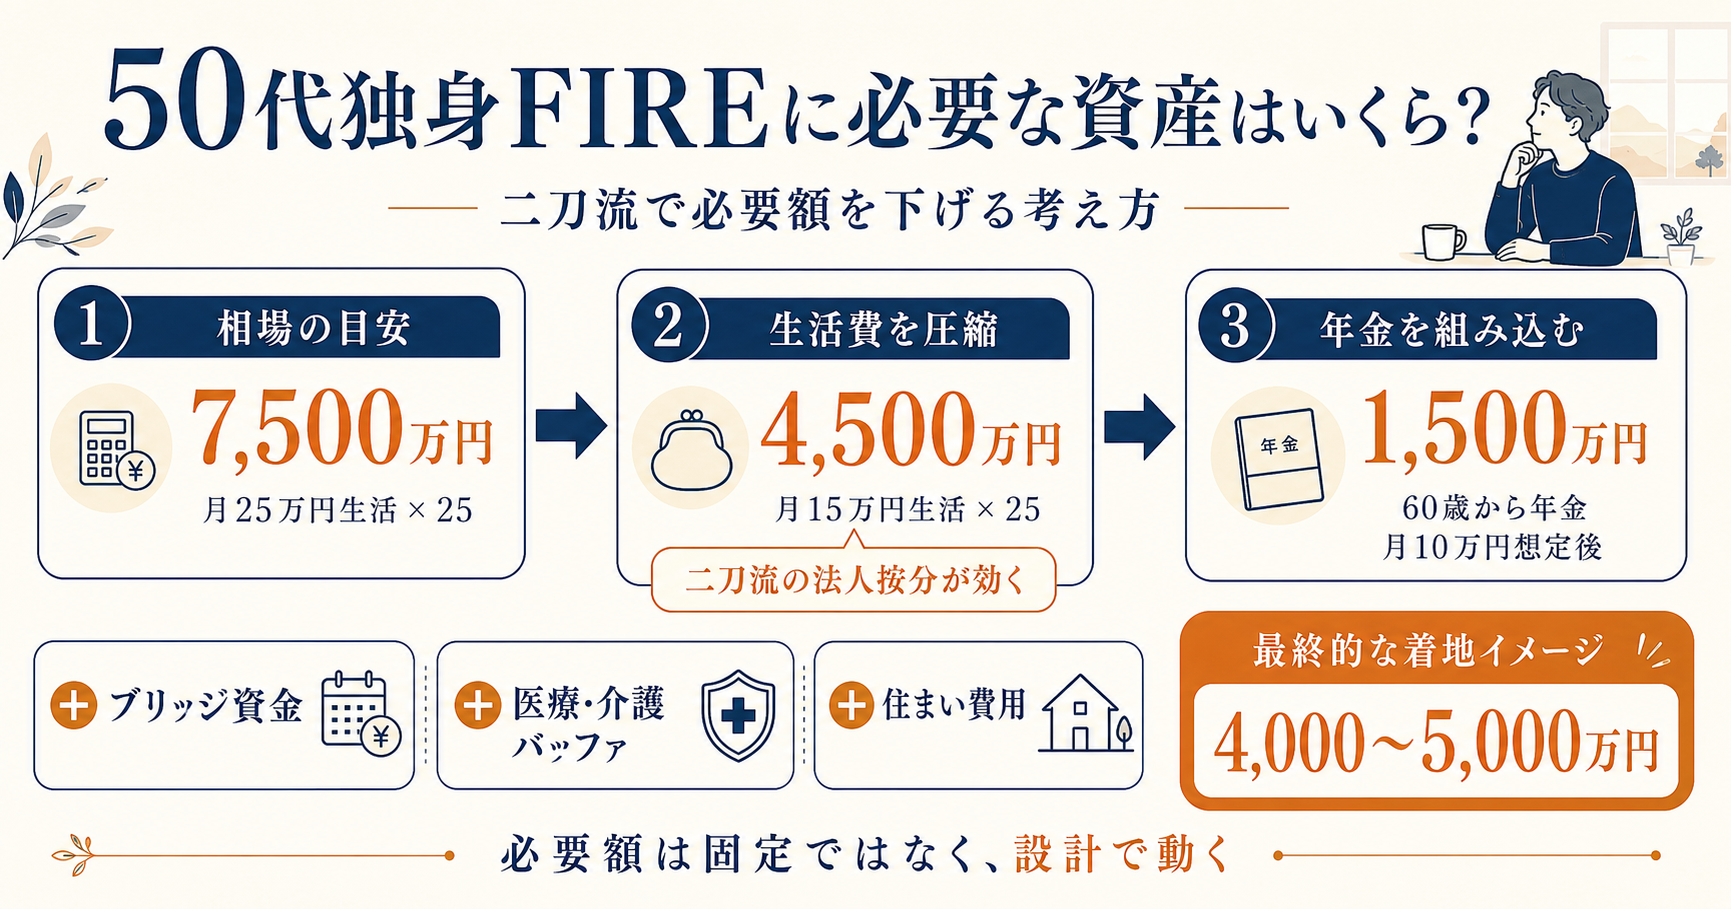
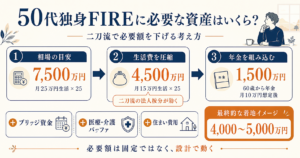
そしてもうひとつ、住居費の考え方があります。地方に移れば生活費が自動的に下がる、というわけではありません。物価はさほど変わらず、むしろ車の維持費のように増える固定費もあります。それでも、法人名義で借りて社宅扱いにすれば、住居費の「個人としての手出し」は下げられます。FIREに必要な資産額は生活費の積み上げで決まるので、コントロールできる固定費を意図して下げておくことには意味があります。この考え方は 50代独身FIREに必要な資産はいくら? で整理したとおりです。
ただし、一本道ではありませんでした。一度は大分を候補から外し、西日本全域で組み直した時期があります。最終的にここへ戻ってきたので、候補地の比較表には「いったん外した理由」も残っています。
不安もそのまま連れてきています。前に住んでいた街は徒歩圏ですべてが完結する、とても快適な場所でした。それを手放す痛みは、移住先の良さで打ち消せるものではありません。消さずに持っていく、という整理で決着させました。
その気持の整理については、noteにまとめました。
移住の全体像
実際にたどった順番です。
| 時期 | やったこと |
|---|---|
| 2026年3〜5月 | 候補地のリサーチと下見(2回) |
| 2026年6〜7月 | 物件の絞り込み・不動産会社とのやりとり・内見と申し込み |
| 2026年7〜8月 | 契約書類の精査・保証会社の審査・火災保険の検討 |
| 2026年8月20日 | 契約・採寸 |
| 2026年8〜9月 | 断捨離と大型ごみの処分・ライフラインの申し込み・家具家電の発注 |
| 2026年9月4日 | 入居 |
| 2026年9月上旬 | 転入届・印鑑登録・登記の住所変更・各種住所変更 |
| 2026年9月〜11月 | 社宅スキームの設計・車の検討・旧居の退去 |
以下、工程ごとに要点だけ書きます。
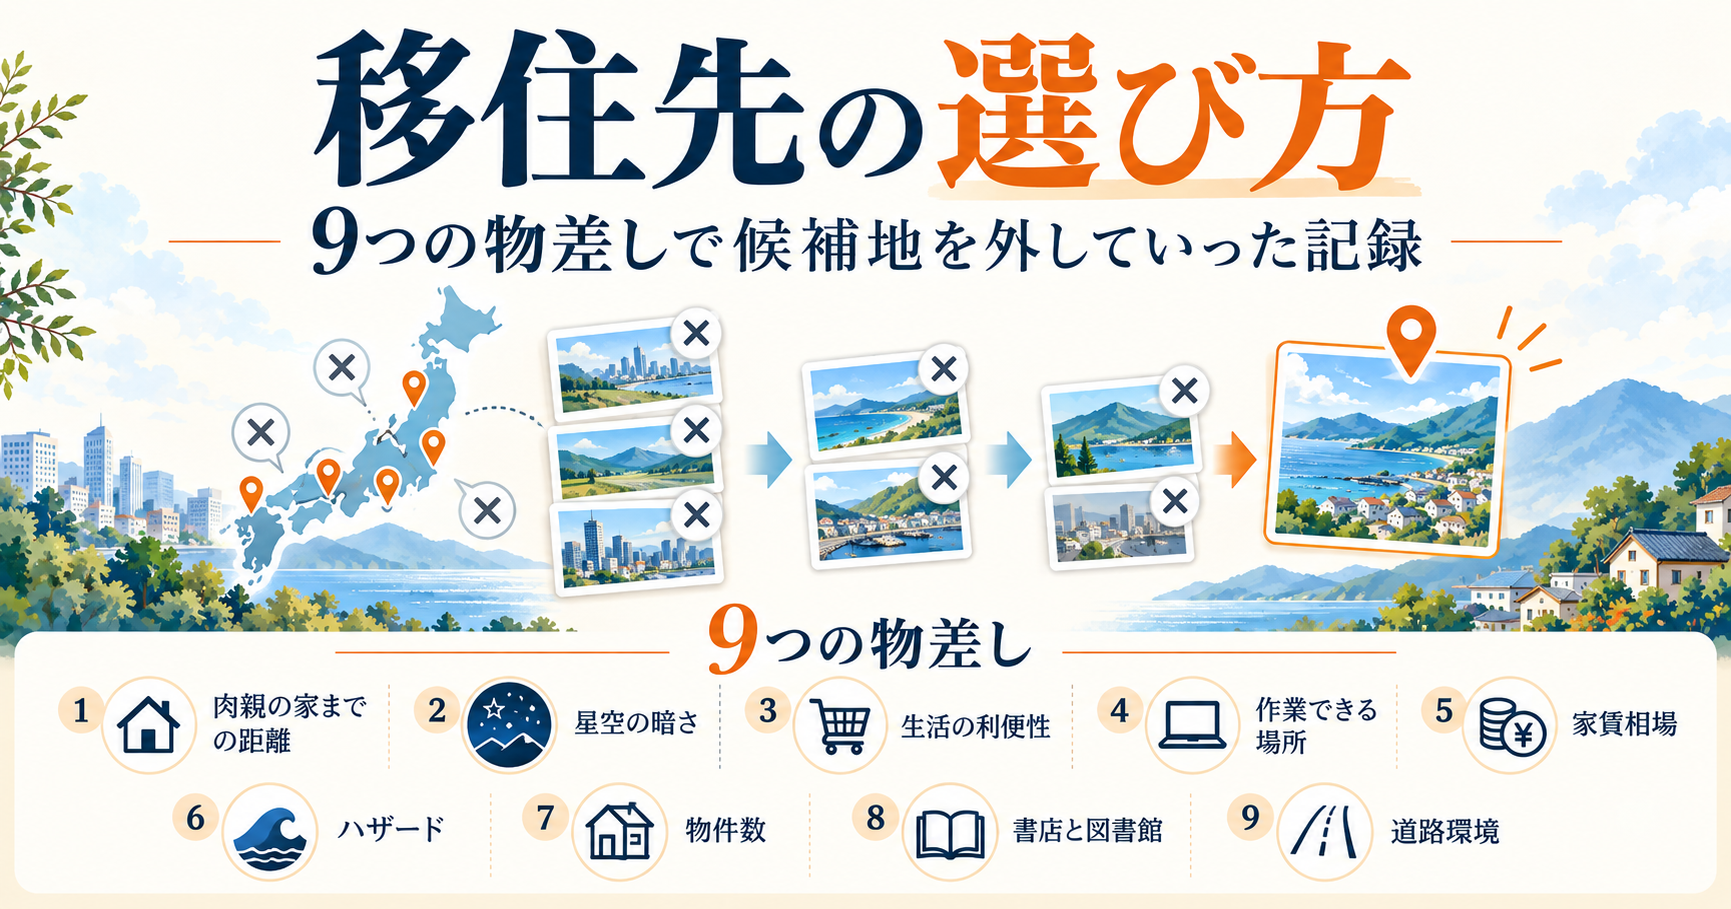
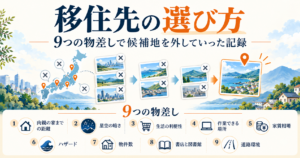
候補地は、9つの物差しで表にして比べました。肉親の家までの距離、星空の暗さ(趣味によるもの)、生活の利便性、作業できる場所(コワーキング)、家賃相場、ハザード、物件数、書店と図書館、道路環境です。
大事だったのは、選んだ理由より外した理由のほうが多かったこと。雪が積もる地域、水害の想定が大きい地域、訪ねてみて「ここではない」と感じた街。候補を減らす作業が、そのまま自分の条件を言語化する作業でした。
移住先を決めた経緯はこちらにまとめました。
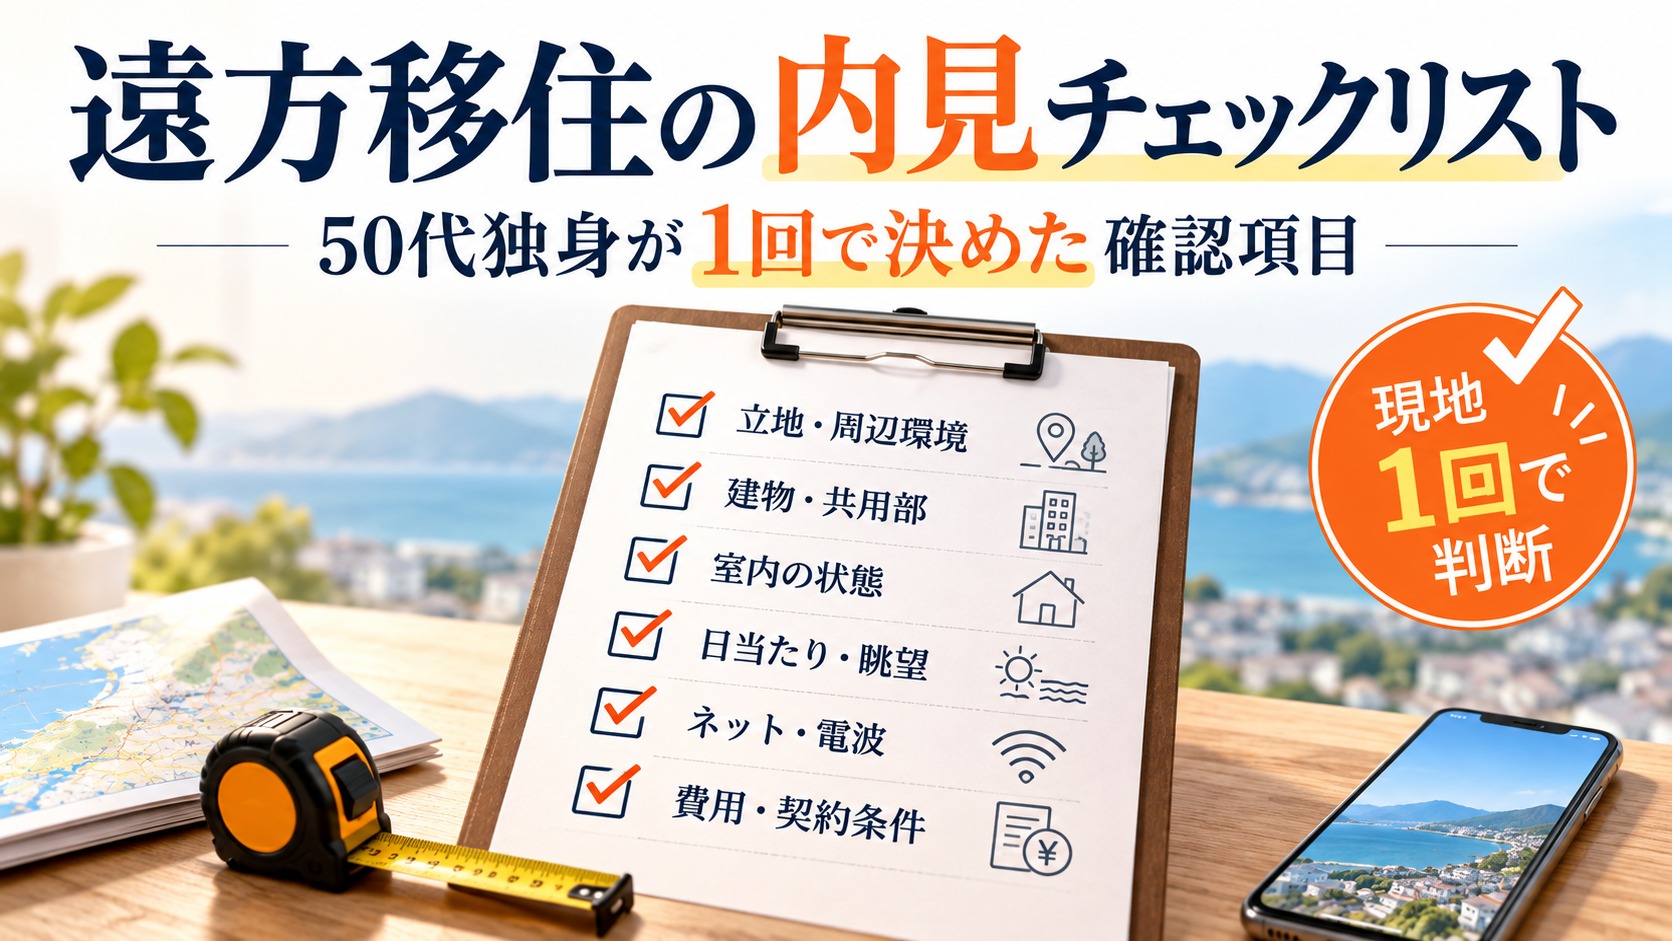
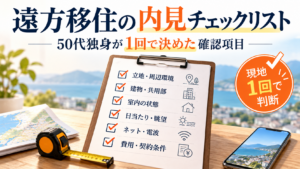
内見は現地で1回だけです。遠方なので何度も通えません。そのため、事前にチェックリストを作り込んで臨みました。天井のシミ、巾木の高さ、搬入経路の寸法、カーテンレールの形状、ジョイントマットを敷いてドアが閉まるか。その場で採寸し、部屋を3Dスキャンして持ち帰っています。
海沿いの街なので、匂いも確認しました。許容範囲でしたが、懸念として記録に残してあります。
内見チェックリストの中身はこちらにまとめました。
賃貸契約は法人名義で結びました。マイクロ法人の社宅にするためです。ここは個人契約とは進み方が違い、私の場合、保証会社も法人用の申込書で、法人実印に加えて個人の実印・印鑑証明も求められました。
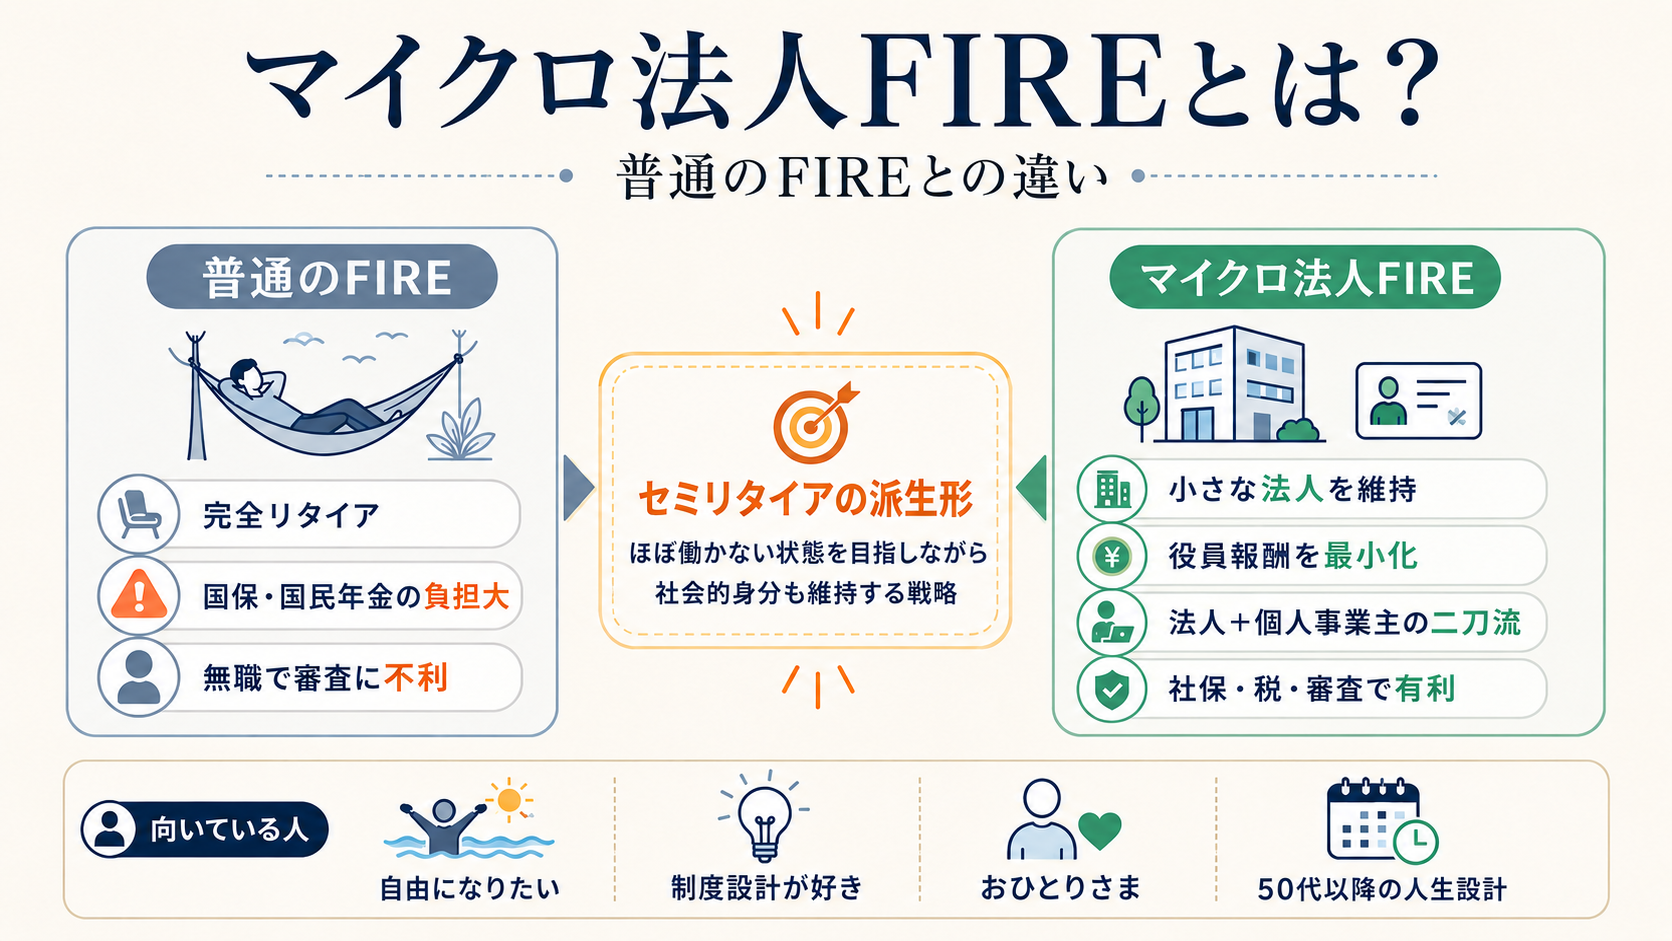
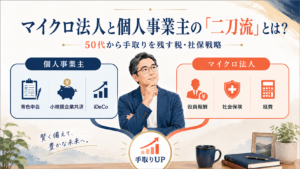
法人を持っているから社宅にできた、というより、社宅にできることまで見越して法人を持っているというのが正確です。マイクロ法人 × 個人事業主の二刀流は、こういう場面で効くように最初から設計しています(マイクロ法人と個人事業主の「二刀流」とは?)。
→ 法人名義での契約手続きと、契約書・火災保険で見た点は別記事で書きます。
正直に言うと、この工程がいちばんきつかったです。
思っていた以上にものが多く、処分の予約が取れず、品目ごとに出し先が違います。大型の家電と家具はとくに面倒で、回収日から逆算して生活を組み立てる羽目になりました。ここは早めに動くべきでした。
もうひとつの反省は、家具家電をまとめ買いしたことです。配送が1本にまとまった結果、届くまでのあいだ生活が止まりました。店舗で持ち帰れるものは持ち帰るほうが、タイムラグがなかったはずです。
そして、遠方への移住は引っ越し1回では終わりません。入居後にもう一度旧居へ戻り、残りを片付けて退去の立会いを受ける必要があります。飛行機の距離だと、往復のたびに航空券と仕事の休みがかかります。私は大型ごみの回収を市の収集から許可業者に切り替えました。それで収集日の縛りが消え、残りの作業を1往復にまとめられました。
→ 何を捨てて何を持っていったか、処分ルートの一覧は近日まとめます。
入居日は1日に予定を集約しました。鍵の受け取り、ガスの開栓立ち会い、買い出し、清掃。雨の中で動き回って終わりました。
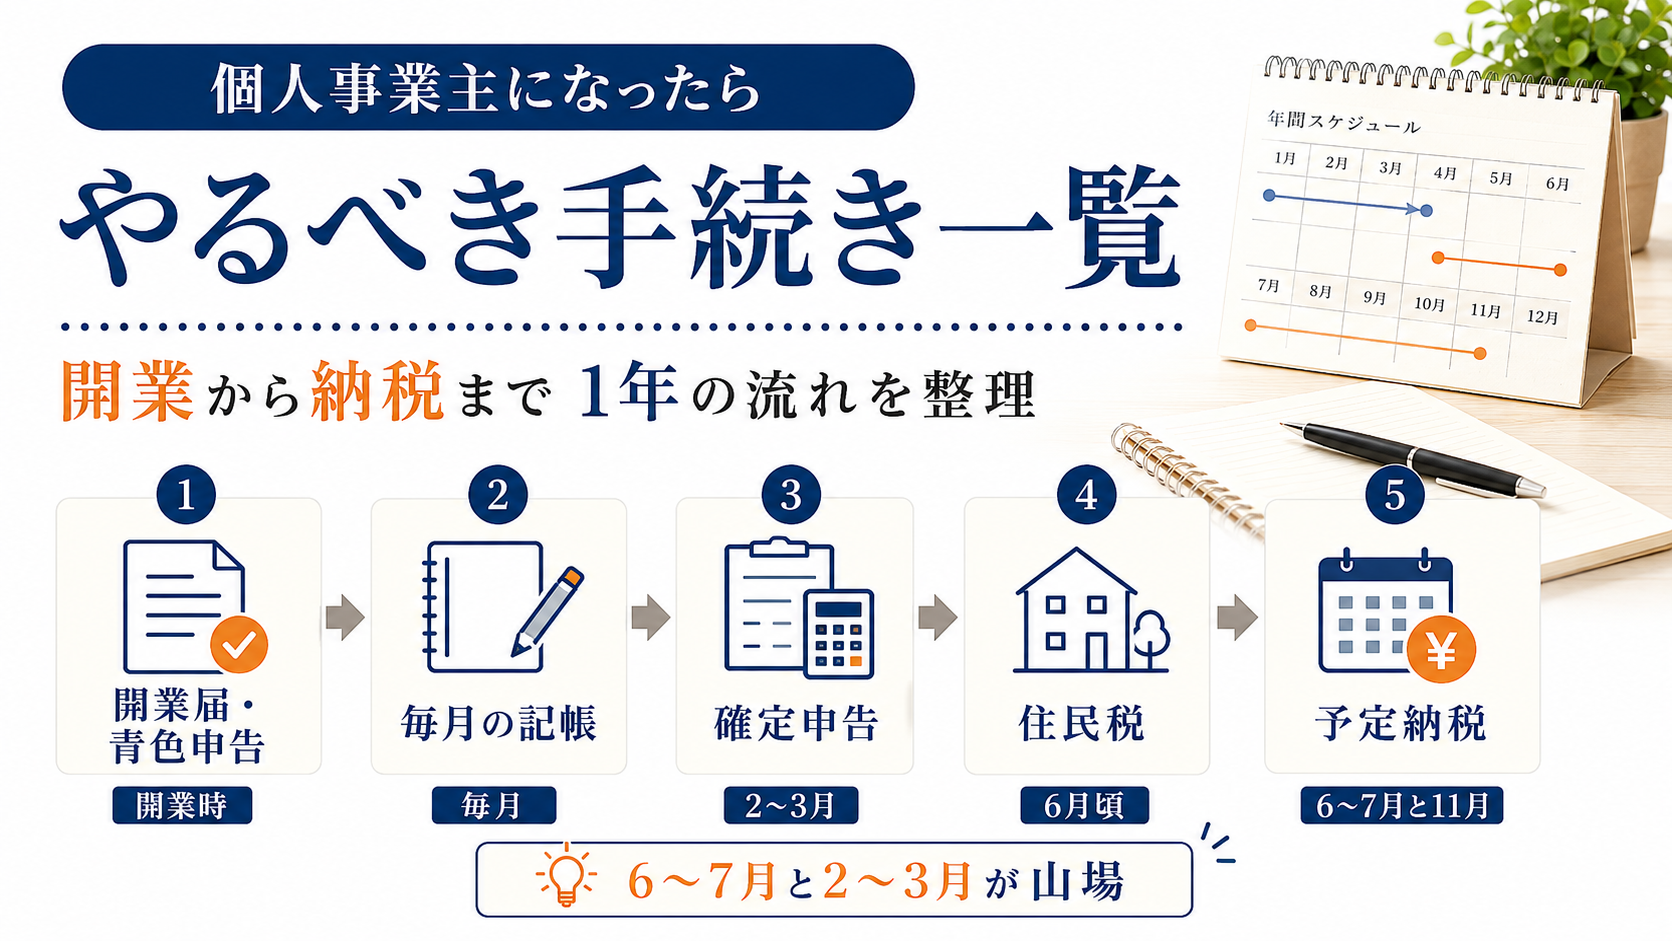
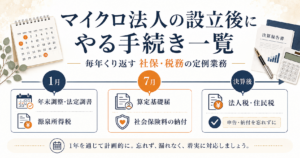
入居後の手続きは、個人と法人と個人事業の三重になります。転入届と印鑑登録、運転免許証、金融機関、そして法人側では代表社員の住所変更登記。法人の年間手続きは マイクロ法人の設立後にやる手続き一覧 にまとめていますが、移住はそこに載っていない臨時のイベントが一気に増えます。
社宅の賃貸料相当額を計算するため、固定資産税の課税標準額を確認できる資料を市役所で請求しました。私の場合は固定資産評価証明書の取得手続きになりました。印象に残っているのは、窓口で「その利用目的では前例がない」と言われたことです。窓口の方が他市に照会してくださって、ようやく発行されました。
→ 住所変更の全リストと、証明書の取り方は別記事で書きます。
法人契約の物件を役員社宅にすると、家賃を法人の経費に計上できます。ただし、役員が法人へ払う家賃(本人負担額)が、国税庁の計算式で出す賃貸料相当額より少ないと、その差額が給与として課税されます。逆にいえば、本人負担額との差額が実質的な法人負担になります。賃貸料相当額は国税庁が計算方法を定めていて、建物と敷地の固定資産税の課税標準額から求めます。
そして、ここには社会保険というもうひとつの顔があります。社会保険では、住宅の提供は現物給与として扱われます。厚生労働大臣が定める住宅の現物給与価額から本人負担額を差し引いた残額がある場合、その金額を報酬に加えて標準報酬月額を判定します。役員報酬を低く抑えて社会保険のメリットを取っているマイクロ法人にとって、これは直撃します。
さらに厄介なのが、どこの単価で計算するかです。私の場合は、大分の住居ではなく、社会保険上の適用事業所側の所在地の価額で計算することになります。地方へ移住しても、勤務先・適用事業所の扱いによっては移住先ではなく都市部側の価額が適用されるケースがあります。私はこれに気づくのが遅れました。
本人負担額を決め、会計ソフトの設定も社宅用に組み替えましたが、正直に言って理解するまでがいちばん難しい工程でした。
加えて、2026年10月1日から住宅の現物給与価額は「畳1畳あたり」から「総床面積1㎡あたり」へ変わります。玄関・台所・トイレ・浴室・廊下も算入されるようになるため、対象の面積そのものが広がります(別棟の物置・車庫や、共同で使用している部分は除かれます)。
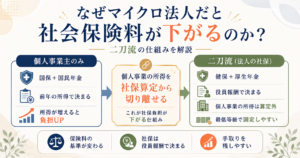
→ 賃貸料相当額の出し方、10月改正の影響、本人負担額の決め方は、それぞれ別記事で書きます。ここが住まいとマイクロ法人がいちばん強く噛み合う場所です(社会保険の基本は なぜマイクロ法人だと社会保険料が下がるのか? をご覧ください)。
地方都市では車が前提になります。今回の移住でも、下見・内見・引っ越しのすべてで、公共交通に縛られる非効率を痛感しました。
車は法人ではなく、個人の持ち物として買うと決めています。当初は関東で中古車を買い、旧居に残した荷物を積んで自走で運ぶつもりでした。ところが現車確認では試乗ができず、納車も退去に間に合いません。さらに、関東の店の「支払総額」は店舗のある都道府県で登録する前提の金額です。県外で登録すると、代行費用や陸送費が上乗せされます。
結局、九州の店で試乗して買うほうが安く、確実だとわかりました。荷物は分けて宅配便で送り、車は年内に地元で探す予定です。
→ 決まりしだい、別記事で書きます。
まとめ:住む場所は、後半戦のいちばん大きな変数
資産運用の利回りを1%上げるのは大変ですが、住む場所と住まいの持ち方を決め直すと、住居費の手出しは一段変わります。50代のおひとりさまの地方移住では、住まいが資産形成の最後で最大の変数になると感じました。
同時に、これは数字だけの話ではありません。誰の近くで、どんな空の下で残りを過ごすか。その決定を先送りにしないために、締切のあるうちに動いた、というのが今回の移住です。
工程ごとの詳細は、これから1本ずつ書いていきます。まだ終わっていない作業(旧居の退去、車、社宅の社会保険の届出)も多いので、進んだぶんだけ追記していく予定です。
📚 関連記事
- 51歳・独身、マイクロ法人FIREという答え ── このサイトの出発点。移住の前提になっている人生の経緯
- 50代独身FIREに必要な資産はいくら? ── 生活費を下げると必要額が下がる仕組み
- マイクロ法人と個人事業主の「二刀流」とは? ── 法人名義で社宅を借りられる前提
- マイクロ法人の設立後にやる手続き一覧 ── 移住で増える臨時手続きの土台
- なぜマイクロ法人だと社会保険料が下がるのか? ── 現物給与が標準報酬月額に乗る話
参考(公的機関の一次情報)
免責表記
本記事は運営者個人の体験・見解を記録したものであり、特定の金融商品・税務判断・投資手法を推奨するものではありません。実際のFIRE設計・法人設立・税務処理にあたっては、税理士・社労士・ファイナンシャルプランナー等の専門家にご相談ください。投資判断は自己責任でお願いします。